Inwestowanie bardzo często kojarzy się z wyborem odpowiedniego momentu, produktu albo aktywa, które w najbliższym czasie może przynieść wysoką stopę zwrotu. Z mojego doświadczenia wynika jednak, że w długim terminie o rezultacie znacznie częściej decyduje coś innego: dobrze zbudowany plan, konsekwencja w jego realizacji i umiejętność przechodzenia przez kolejne cykle rynkowe.
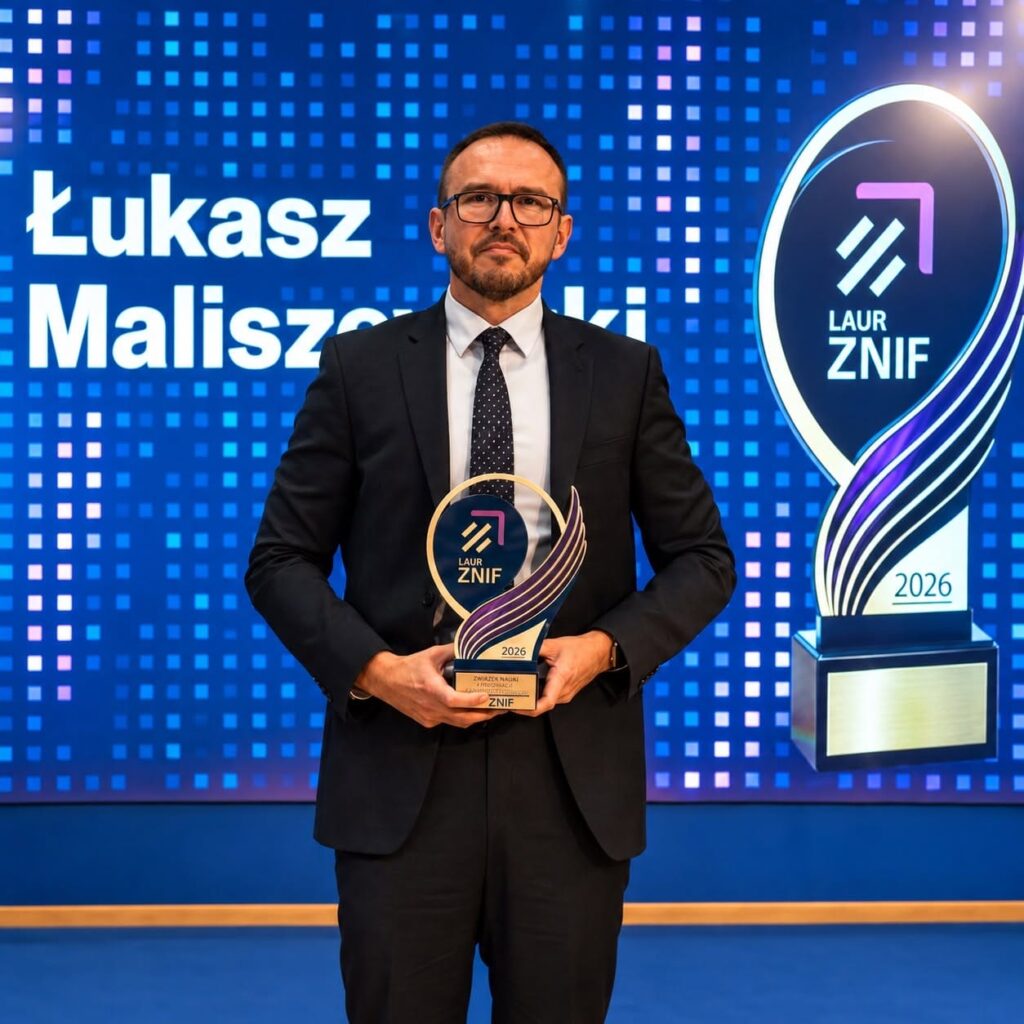
Dlatego szczególne znaczenie ma dla mnie otrzymany w 2026 roku Laur ZNIF w kategorii „Długoterminowe Inwestowanie” – kategorii przyznanej po raz pierwszy w historii tych wyróżnień.
Traktuję go przede wszystkim jako docenienie filozofii pracy, którą rozwijam od lat: inwestowanie nie powinno zaczynać się od produktu. Powinno zaczynać się od człowieka, jego celów, sytuacji finansowej, możliwości i czasu, jaki ma na ich realizację.
Inwestowanie to proces, a nie pojedyncza decyzja
Jednym z największych nieporozumień dotyczących inwestowania jest sprowadzanie go do pytania: „Co dziś warto kupić?”
Oczywiście wybór konkretnych instrumentów finansowych ma znaczenie. Ale wcześniej powinny pojawić się inne pytania:
- po co inwestuję?
- kiedy będę potrzebować tych pieniędzy?
- jak dużą zmienność jestem w stanie zaakceptować?
- jaką część majątku mogę przeznaczyć na inwestycje?
- czy moja sytuacja finansowa pozwala mi utrzymać strategię także podczas bessy?
- jak powinien wyglądać podział kapitału między różne klasy aktywów?
Dopiero odpowiedzi na te pytania pozwalają budować strategię inwestycyjną, zamiast kolekcjonować przypadkowe produkty.
To fundamentalna różnica.
W pierwszym przypadku powstaje portfel podporządkowany celom. W drugim – zestaw inwestycji, który często zaczyna żyć własnym życiem.
Długoterminowe inwestowanie nie oznacza „kup i zapomnij”
Czasami długi horyzont inwestycyjny jest błędnie interpretowany jako brak aktywności.
Tymczasem długoterminowe inwestowanie nie polega na tym, aby raz zbudować portfel i przez kilkanaście lat do niego nie zaglądać.
Zmienia się przecież rynek. Zmieniają się stopy procentowe, wyceny aktywów, sytuacja gospodarcza i geopolityczna. Przede wszystkim zmienia się jednak sam inwestor.
Inne potrzeby finansowe ma trzydziestolatek budujący majątek, inne przedsiębiorca przygotowujący sukcesję, a jeszcze inne osoba znajdująca się kilka lat przed emeryturą.
Dlatego dobrze skonstruowany plan inwestycyjny powinien być regularnie weryfikowany.
Nie po to, żeby reagować na każdą informację z rynku, ale po to, aby sprawdzić, czy portfel nadal pozostaje odpowiedni dla celu, dla którego został zbudowany.
Hossa i bessa są częścią tego samego procesu
Przez ponad dwie dekady pracy z klientami miałem możliwość obserwowania bardzo różnych warunków rynkowych.
Były okresy dynamicznych wzrostów, ale były również kryzysy, spadki i wydarzenia, których wcześniej nikt nie wpisywał do bazowego scenariusza.
I właśnie wtedy najlepiej widać różnicę pomiędzy inwestowaniem według planu a inwestowaniem pod wpływem emocji.
Kiedy rynki rosną, cierpliwość wydaje się łatwa. Znacznie trudniej zachować ją wtedy, gdy wartość części aktywów spada, media pełne są negatywnych informacji, a naturalnym odruchem staje się chęć wycofania się z inwestycji.
Nie oznacza to oczywiście, że każdą inwestycję należy bezwarunkowo utrzymywać.
Czasami pierwotne założenia przestają być aktualne. Czasami zmienia się sytuacja klienta. Czasami określone ryzyko przestaje być akceptowalne.
Różnica polega na tym, aby decyzja o zmianie strategii wynikała z analizy, a nie wyłącznie z emocji.
Plan finansowy daje inwestowaniu punkt odniesienia
Dlatego w swojej pracy patrzę na inwestowanie szerzej niż tylko przez pryzmat stopy zwrotu.
Kapitał ma zazwyczaj określone zadanie.
Może służyć stworzeniu dodatkowego zabezpieczenia emerytalnego, sfinansowaniu edukacji dzieci, zakupowi nieruchomości, budowie niezależności finansowej, sukcesji majątku czy po prostu zachowaniu i pomnażaniu kapitału wypracowanego przez wiele lat.
Dopiero kiedy znamy cel, możemy określić: ile czasu mamy, jakiej płynności potrzebujemy i jakie ryzyko możemy zaakceptować.
To właśnie tutaj plan finansowy łączy się ze strategią inwestycyjną.
Jeżeli cel jest oddalony o kilkanaście czy kilkadziesiąt lat, portfel może być skonstruowany inaczej niż w sytuacji, w której pieniądze będą potrzebne za dwa lub trzy lata.
Horyzont inwestycyjny nie jest więc jedynie parametrem zapisanym w ankiecie. Powinien realnie wpływać na strukturę inwestycji.
Dywersyfikacja – dlaczego nie warto uzależniać planu od jednego scenariusza
Kolejnym elementem długoterminowego inwestowania jest dywersyfikacja.
Nie chodzi jednak wyłącznie o posiadanie wielu funduszy, akcji czy innych instrumentów.
Można posiadać kilkanaście pozycji i nadal mieć portfel silnie uzależniony od jednego rynku, sektora czy scenariusza gospodarczego.
Dobra dywersyfikacja oznacza świadome rozłożenie ryzyka pomiędzy różne źródła potencjalnego wyniku.
Jej celem nie jest wyeliminowanie ryzyka – w inwestowaniu jest to niemożliwe.
Jej zadaniem jest ograniczenie sytuacji, w której powodzenie całego planu finansowego zależy od jednej decyzji inwestycyjnej.
To szczególnie ważne wtedy, gdy inwestowany kapitał jest efektem wielu lat pracy albo ma odpowiadać za realizację najważniejszych celów życiowych.
Najtrudniejszym elementem inwestowania bywa inwestor
Analizując inwestycje, dużo czasu poświęcamy rynkom, wynikom funduszy, stopom procentowym czy perspektywom poszczególnych klas aktywów.
Znacznie rzadziej analizujemy własne zachowanie.
A to właśnie ono może mieć ogromny wpływ na końcowy rezultat.
Kupowanie aktywów po okresie silnych wzrostów, wycofywanie kapitału po spadkach, częste zmienianie strategii albo poszukiwanie inwestycji, która „tym razem na pewno będzie najlepsza”, to mechanizmy dobrze znane z finansów behawioralnych.
Dlatego jedną z najważniejszych funkcji dobrze przygotowanego planu jest stworzenie ram podejmowania decyzji zanim pojawią się silne emocje.
Wtedy łatwiej odpowiedzieć na pytanie: czy wydarzyło się coś, co rzeczywiście zmienia naszą strategię, czy jedynie zmieniły się nastroje na rynku?
Długoterminowa relacja jest częścią procesu inwestycyjnego
Po 21 latach pracy w finansach coraz mocniej widzę również, że długoterminowego inwestowania nie da się sprowadzić wyłącznie do wykresów i tabel.
Za każdym portfelem stoi człowiek.
Jego rodzina, firma, plany, zobowiązania, obawy i cele.
Dlatego od początku swojej zawodowej drogi zdecydowałem się budować długoterminowe relacje z klientami.
Z wieloma osobami współpracuję od wielu lat. W tym czasie zmieniały się rynki, produkty finansowe i warunki gospodarcze, ale zmieniała się również ich sytuacja życiowa i majątkowa.
Dla mnie właśnie na tym polega wartość długoterminowej współpracy.
Nie chodzi wyłącznie o moment rozpoczęcia inwestowania. Równie ważne jest to, aby towarzyszyć klientowi wtedy, kiedy sytuacja jest dobra, ale przede wszystkim wtedy, gdy rynek wystawia wcześniejsze założenia na próbę.
Laur ZNIF w kategorii „Długoterminowe Inwestowanie”
Dlatego otrzymanie Lauru ZNIF 2026 w kategorii „Długoterminowe Inwestowanie” jest dla mnie czymś więcej niż kolejnym wyróżnieniem.
Tym bardziej, że jest to pierwsza taka kategoria w historii Laurów ZNIF.
Odbieram ją jako docenienie podejścia, które od lat staram się konsekwentnie realizować w pracy z klientami.
Nie opiera się ono na obietnicy znalezienia jednej najlepszej inwestycji.
Opiera się na przekonaniu, że budowanie majątku jest procesem.
Są w nim okresy świetnej koniunktury i wysokich stóp zwrotu. Są również bessy, błędne decyzje i momenty, w których nie wszystko przebiega zgodnie z wcześniejszym scenariuszem.
Długoterminowe inwestowanie nie polega na tym, że zawsze mamy rację. Polega na zbudowaniu takiego procesu podejmowania decyzji, który pozwala konsekwentnie realizować najważniejsze cele finansowe mimo zmieniającego się otoczenia.
I właśnie to podejście chcę dalej rozwijać.
Jak zacząć inwestowanie długoterminowe?
Nie zaczynałbym od pytania o konkretny produkt.
Zacząłbym od określenia własnej sytuacji.
Jaki kapitał już posiadam? Ile regularnie mogę odkładać? Na co mają zostać przeznaczone te pieniądze? Kiedy będą mi potrzebne? Jaką stratę jestem w stanie zaakceptować bez rezygnowania ze swojej strategii?
Dopiero później przychodzi czas na wybór odpowiednich instrumentów i budowę portfela.
Jeżeli natomiast kapitał jest większy, cele są różne albo majątek obejmuje również firmę, nieruchomości czy inne aktywa, warto spojrzeć na niego całościowo, zamiast analizować każdą inwestycję w oderwaniu od pozostałych.
Chcesz uporządkować swoje inwestycje?
Jeżeli posiadasz już kapitał, inwestujesz od pewnego czasu albo dopiero zastanawiasz się, jak inwestować pieniądze w perspektywie wielu lat, pierwszym krokiem może być analiza obecnej sytuacji.
Nie zawsze potrzebna jest rewolucja.
Czasem najważniejsze jest sprawdzenie, czy to, co już posiadasz, rzeczywiście prowadzi Cię do celu, który chcesz osiągnąć.
Informacja prawna
Materiał ma charakter edukacyjny i informacyjny. Nie stanowi rekomendacji inwestycyjnej, indywidualnej porady inwestycyjnej ani zapewnienia osiągnięcia określonego wyniku. Inwestowanie wiąże się z ryzykiem, w tym z możliwością utraty części lub całości zainwestowanego kapitału. Dobór rozwiązań powinien uwzględniać indywidualną sytuację, cele, wiedzę, doświadczenie, horyzont inwestycyjny oraz akceptowany poziom ryzyka.